Domain kunst-im-dialog.de kaufen?
Wir ziehen mit dem Projekt
kunst-im-dialog.de um.
Sind Sie am Kauf der Domain
kunst-im-dialog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kunst-im-dialog.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **

Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
Urteilsbildung im DialogUrteilsbildung im Dialog , Interdisziplinäre Perspektiven urteilssensiblen Unterrichts , Bohrgeräte > Handwerkzeuge , Erscheinungsjahr: 20240215, Titel der Reihe: Wochenschau Wissenschaft##, Redaktion: Starke, Peter~Bornträger, Joe, Seitenzahl/Blattzahl: 301, Keyword: Dialog; Didaktische Prinzipien; Empirische Befunde; Erziehungswissenschaften; Politik; Politische Urteilsbildung; Problemorientierung; Soziale Dimension; Unterricht; Urteilsbildung, Fachschema: Pädagogik / Theorie, Philosophie, Anthropologie~Didaktik~Unterricht / Didaktik~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Bildungspolitik~Politik / Bildung, Fachkategorie: Pädagogik: Theorie und Philosopie~Didaktische Kompetenz und Lehrmethoden~Fachspezifischer Unterricht~Politikwissenschaft~Vergleichende Politikwissenschaften~Bildungsstrategien und -politik, Warengruppe: TB/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 17, Gewicht: 396, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
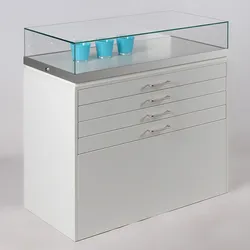
Ausstellung Vitrine mit 4 Schubladen Dialog DLG-31GAusstellung Vitrine mit 4 Schubladen Dialog DLG-31G Vitrine Dialog DLG-31G mit 4 Schubladen zur Ausstellung von vielen kleinen oder einzelnen, großflächigen Objekten. Glashaube ermöglicht eine ungehinderte Betrachtung der Exponate von allen Seiten. Zwei Schlösser an den Seiten übernehmen die sichere Verriegelung der Haube. Vier Schubladen im Unterbau bieten weitere Fläche zur Präsentation, dank abschließbarer Glasabdeckplatten. Standardausstattung Dialog DLG-31G Vitrine mit 4 Schubladen Ausstellung: + Sockelvitrine, rechteckig + ESG-Sicherheitsglas, 5-seitig + polierte Glaskanten, stumpf UV-verklebt + Glashaube + Schlösser an den Seiten + Unterbau melaminbeschichtet Silber + Schubladen + Aluminium-Rahmen + Verstellfüße + optional: Beleuchtung Maße Vitrine in cm: Breite: ca. 100 Tiefe: ca. 45 Höhe: ca. 95 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Produkt von namhaftem Hersteller aus Deutschland2101,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **


Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
Kunst und Architektur im Dialog, Fachbücher von Jørg HimmelreichDas Buch "Kunst und Architektur im Dialog" bietet einen einzigartigen Einblick in die kreative Zusammenarbeit zwischen Künstlerinnen und Architekten. In diesem Werk treten 50 internationale und Schweizer Fachleute in einen Dialog, wobei jedes der 25 Paare eine gemeinsame Kunst- und Bau-Arbeit thematisiert. Durch kurze Statements werden die unterschiedlichen Sicht- und Arbeitsweisen der Beteiligten beleuchtet, was zu einem tieferen Verständnis der jeweiligen Perspektiven führt. Ergänzt wird das Buch durch 25 weitere Kunst- und Bau-Arbeiten sowie einen Essay, der den aktuellen Stand der Kunst- und Bau-Debatte reflektiert. Zudem dient es als praktische Anleitung für Stadtwanderungen und dokumentiert das Kunst- und Bau-Geschehen in Zürich auf anschauliche Weise.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Urteilsbildung im DialogUrteilsbildung im Dialog , Interdisziplinäre Perspektiven urteilssensiblen Unterrichts , Bohrgeräte > Handwerkzeuge , Erscheinungsjahr: 20240215, Titel der Reihe: Wochenschau Wissenschaft##, Redaktion: Starke, Peter~Bornträger, Joe, Seitenzahl/Blattzahl: 301, Keyword: Dialog; Didaktische Prinzipien; Empirische Befunde; Erziehungswissenschaften; Politik; Politische Urteilsbildung; Problemorientierung; Soziale Dimension; Unterricht; Urteilsbildung, Fachschema: Pädagogik / Theorie, Philosophie, Anthropologie~Didaktik~Unterricht / Didaktik~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Bildungspolitik~Politik / Bildung, Fachkategorie: Pädagogik: Theorie und Philosopie~Didaktische Kompetenz und Lehrmethoden~Fachspezifischer Unterricht~Politikwissenschaft~Vergleichende Politikwissenschaften~Bildungsstrategien und -politik, Warengruppe: TB/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 17, Gewicht: 396, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
Ähnliche Suchbegriffe für Abschreibung
-
Ausstellung Vitrine mit 4 Schubladen Dialog DLG-31GAusstellung Vitrine mit 4 Schubladen Dialog DLG-31G Vitrine Dialog DLG-31G mit 4 Schubladen zur Ausstellung von vielen kleinen oder einzelnen, großflächigen Objekten. Glashaube ermöglicht eine ungehinderte Betrachtung der Exponate von allen Seiten. Zwei Schlösser an den Seiten übernehmen die sichere Verriegelung der Haube. Vier Schubladen im Unterbau bieten weitere Fläche zur Präsentation, dank abschließbarer Glasabdeckplatten. Standardausstattung Dialog DLG-31G Vitrine mit 4 Schubladen Ausstellung: + Sockelvitrine, rechteckig + ESG-Sicherheitsglas, 5-seitig + polierte Glaskanten, stumpf UV-verklebt + Glashaube + Schlösser an den Seiten + Unterbau melaminbeschichtet Silber + Schubladen + Aluminium-Rahmen + Verstellfüße + optional: Beleuchtung Maße Vitrine in cm: Breite: ca. 100 Tiefe: ca. 45 Höhe: ca. 95 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Produkt von namhaftem Hersteller aus Deutschland2101,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vandenhoeck & Ruprecht Religion im Dialog“Religion im Dialog” bedeutet, Begegnungen anzuregen. Wie? Die Lehrwerksreihe für den Religionsunterricht an Gymnasien und Gesamtschulen verfolgt einen konfessionell-kooperativen Ansatz, der immer wieder auch den Dialog zu anderen Religionen und Weltanschauungen sucht. So wird der Vielfalt der Schülerschaft und der Realität des Religionsunterrichts optimal Rechnung getragen.“Religion im Dialog” bezieht durchgängig evangelische und katholische Perspektiven bei Materialien und Aufgaben ein. Gleichzeitig werden andere religiöse sowie verschiedene weltanschauliche Perspektiven eingebracht. Der Fokus liegt dabei auf gelebter Religion. Damit entstehen Lernarrangements, die dazu einladen, miteinander ins Gespräch zu kommen und sich auszutauschen. So können die Schülerinnen und Schüler sehen, wie verschieden sie sind und wo sie vielleicht auch etwas verbindet.Konkret zeichnet sich "Religion im Dialog" durch vielfältige anregende Materialien und offen formulierte, anwendungsbezogene und methodisch abwechslungsreiche Aufgaben aus. Das Konzept ermöglicht vernetzendes Lernen durch entsprechende Verweise bei Aufgaben und Materialien. Ziel ist, den Schülerinnen und Schülern ein möglichst eigenständiges Arbeiten zu ermöglichen.Dieses Arbeitsmaterial für die Hand der Schülerinnen und Schüler der Klasse 11 ergänzt die Lehrwerksreihe für die Sekundarstufe I. Enthalten sind sechs ineinandergreifende Kapitel: 1A Die Macht von Geschichten, 1B Erzählgemeinschaft Kirche, 2A Glaubt jeder und jede, was er/sie will?, 2B Was sollen wir tun ...?, 3A Wer bin ich? – Und wer soll ich sein?, 3B Worauf kann ich hoffen?20,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.