Domain kunst-im-dialog.de kaufen?
Wir ziehen mit dem Projekt
kunst-im-dialog.de um.
Sind Sie am Kauf der Domain
kunst-im-dialog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kunst-im-dialog.de kaufen?
Wann Sonderausgaben Pauschbetrag?
Der Sonderausgaben-Pauschbetrag kann in Anspruch genommen werden, wenn man keine höheren Sonderausgaben geltend machen möchte oder kann. Er beträgt für Alleinstehende 36 Euro und für Verheiratete 72 Euro. Dieser Pauschbetrag wird automatisch berücksichtigt, wenn keine höheren Sonderausgaben nachgewiesen werden. Es lohnt sich jedoch, alle möglichen Sonderausgaben zu prüfen, da diese unter Umständen höher sein können als der Pauschbetrag. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
Was sind einige Beispiele für Sonderausgaben von Zeitschriften, die in verschiedenen Bereichen wie Mode, Technologie, Kunst und Kultur veröffentlicht werden?
Einige Beispiele für Sonderausgaben von Zeitschriften in der Modebranche sind spezielle Ausgaben für Modewochen oder saisonale Trends. Im Bereich der Technologie könnten Sonderausgaben sich auf neue Produkte, Innovationen oder spezielle Themen wie künstliche Intelligenz konzentrieren. Im Kunstbereich könnten Sonderausgaben sich auf bestimmte Künstler, Kunstrichtungen oder Ausstellungen konzentrieren. Im Bereich Kultur könnten Sonderausgaben sich auf spezielle Events, Festivals oder kulturelle Phänomene konzentrieren. **

Ähnliche Suchbegriffe für Umsatzsteuer-Sonderausgaben
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Sonderausgaben:
-
Sikorski, Ralf: Umsatzsteuer im BinnenmarktUmsatzsteuer im Binnenmarkt , ¿Ihr praktischer Ratgeber zur Umsatzsteuer im Europäischen Binnenmarkt Die Anwendung der Umsatzsteuer im Europäischen Binnenmarkt wirft viele Fragen auf. Was müssen Unternehmen beachten, die Leistungen von ausländischen Unternehmen erhalten? Was muss ein inländischer Unternehmer berücksichtigen, wenn er eine Leistung im Ausland erbringt? Welche Regelungen gelten bei innergemeinschaftlichen Reihen- und Dreiecksgeschäften? Wie funktioniert OSS? Praxisnah und umfassend gibt dieses Standardwerk in nunmehr 12. Auflage Antworten auf die wichtigsten praktischen Fragen und schafft Klarheit! ¿Aktuell in der 12. Auflage: Verschärfungen der Nachweispflichten des exportierenden Unternehmers Besteuerung von Dienstleistungen im Europäischen Binnenmarkt einschließlich des Reverse-Charge-Verfahrens im In- und Ausland Neuregelung der innergemeinschaftlichen Fernverkäufe, der Kommissionsregelung für elektronische Schnittstellen (Marktplätze) und der besonderen Besteuerungsverfahren Aktualisierter Übersichtsteil zur Besteuerung in den übrigen 26 EU-Mitgliedstaaten in Zusammenarbeit mit der "BDO AG Wirtschaftsprüfungsgesellschaft" einschließlich Hinweisen zur E-Rechnungspflicht. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: A. Allgemeiner Überblick über die Regelungen des Umsatzsteuer-Binnenmarktes. B. Innergemeinschaftlicher Erwerb. C. Innergemeinschaftliche Lieferungen. D. Sonderregelungen bei innergemeinschaftlichen Warenbewegungen. E. Sonstige Leistungen im Rahmen des Europäischen Binnenmarktes. F. Besteuerungsverfahren. G. Umsatzsteuerrecht der anderen EU-Mitgliedstaaten im Überblick. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 12., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Sikorski, Ralf, Bearbeitung: Pogodda-Grünwald, Annette, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 918, Keyword: grenzüberschreitende Dienstleistungen; innergemeinschaftliche Lieferung; innergemeinschaftlicher Erwerb; Mehrwertsteuer; MOSS-Verfahren; Vorsteuer-Vergütungsverfahren; Europäische Union; Besteuerung; Umsatzbesteuerung; innergemeinschatliche Fernverkäufe; besondere Besteuerungsverfahren; Elektronische Marktplätze; Gelangensbestätigung; Kommissionsregelung; E-Rechnung, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europäischer Binnenmarkt - Binnenmarkt~Markt / Binnenmarkt~Europarecht~Internationales Recht / Europarecht~International (Wirtschaft)~International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Internationales Steuerrecht~Internationales Recht~Wirtschaftswissenschaft, Region: EU, Europäische Union, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XXVII, Seitenanzahl: 891, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 900 Blätter, Länge: 212, Breite: 161, Höhe: 50, Gewicht: 1256, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077316001 V14550-978-3-482-679- B0000077316002 V14550-978-3-482-679-2,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
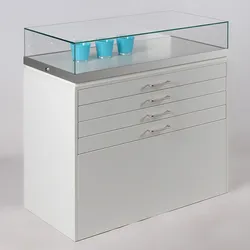
Ausstellung Vitrine mit 4 Schubladen Dialog DLG-31GAusstellung Vitrine mit 4 Schubladen Dialog DLG-31G Vitrine Dialog DLG-31G mit 4 Schubladen zur Ausstellung von vielen kleinen oder einzelnen, großflächigen Objekten. Glashaube ermöglicht eine ungehinderte Betrachtung der Exponate von allen Seiten. Zwei Schlösser an den Seiten übernehmen die sichere Verriegelung der Haube. Vier Schubladen im Unterbau bieten weitere Fläche zur Präsentation, dank abschließbarer Glasabdeckplatten. Standardausstattung Dialog DLG-31G Vitrine mit 4 Schubladen Ausstellung: + Sockelvitrine, rechteckig + ESG-Sicherheitsglas, 5-seitig + polierte Glaskanten, stumpf UV-verklebt + Glashaube + Schlösser an den Seiten + Unterbau melaminbeschichtet Silber + Schubladen + Aluminium-Rahmen + Verstellfüße + optional: Beleuchtung Maße Vitrine in cm: Breite: ca. 100 Tiefe: ca. 45 Höhe: ca. 95 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Produkt von namhaftem Hersteller aus Deutschland2101,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Sonderausgaben Finanzamt?
Sonderausgaben sind Ausgaben, die steuerlich geltend gemacht werden können, um das zu versteuernde Einkommen zu mindern. Das Finanzamt erkennt bestimmte Ausgaben wie beispielsweise Spenden, Krankenversicherungsbeiträge oder Vorsorgeaufwendungen als Sonderausgaben an. Diese können in der Steuererklärung angegeben werden, um die Steuerlast zu reduzieren. Es gibt jedoch Höchstgrenzen und bestimmte Voraussetzungen, die erfüllt sein müssen, damit die Sonderausgaben steuermindernd berücksichtigt werden können. Es lohnt sich daher, alle relevanten Belege und Nachweise sorgfältig aufzubewahren und bei Bedarf dem Finanzamt vorzulegen. **
-
Was sind sonstige Sonderausgaben?
Was sind sonstige Sonderausgaben? Sonstige Sonderausgaben sind Ausgaben, die nicht unter die typischen Kategorien wie Werbungskosten oder außergewöhnliche Belastungen fallen. Dazu gehören beispielsweise Kosten für die Unterbringung von Haustieren, Ausgaben für die Betreuung von Angehörigen oder auch Spenden an gemeinnützige Organisationen. Diese Ausgaben können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, alle Belege und Nachweise für sonstige Sonderausgaben sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **
-
Wie hoch Sonderausgaben Pauschbetrag?
Der Sonderausgaben-Pauschbetrag beträgt für Alleinstehende 36 Euro und für Verheiratete 72 Euro. Dieser Betrag kann ohne Nachweis in der Steuererklärung geltend gemacht werden. Er dient dazu, pauschal bestimmte Sonderausgaben abzudecken, wie beispielsweise Kirchensteuer, Spenden oder Beiträge zur Kranken- und Pflegeversicherung. Es ist jedoch auch möglich, höhere Sonderausgaben anzusetzen, wenn entsprechende Nachweise erbracht werden. Generell lohnt es sich, alle möglichen Sonderausgaben in der Steuererklärung anzugeben, um Steuervorteile zu nutzen. **
-
Welche Sonderausgaben steuerlich absetzbar?
Welche Sonderausgaben steuerlich absetzbar sind, hängt von verschiedenen Faktoren ab. Dazu gehören beispielsweise Ausgaben für die Altersvorsorge, wie Beiträge zur gesetzlichen Rentenversicherung oder private Rentenversicherungen. Auch Kranken- und Pflegeversicherungsbeiträge sowie Spenden an gemeinnützige Organisationen können unter bestimmten Voraussetzungen als Sonderausgaben geltend gemacht werden. Darüber hinaus können auch Kosten für Handwerkerleistungen im eigenen Haushalt oder für haushaltsnahe Dienstleistungen steuerlich absetzbar sein. Es ist jedoch wichtig, sich vorab genau über die steuerlichen Regelungen und Bedingungen zu informieren, um sicherzustellen, dass die Ausgaben auch tatsächlich absetzbar sind. **


Was fällt unter Sonderausgaben?
Was fällt unter Sonderausgaben? Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und nicht zu den Betriebsausgaben oder Werbungskosten zählen. Dazu gehören beispielsweise Spenden, Kirchensteuer, Unterhaltszahlungen, Vorsorgeaufwendungen wie Beiträge zur Kranken- und Pflegeversicherung sowie Beiträge zur Altersvorsorge. Diese Ausgaben mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, Belege und Nachweise für Sonderausgaben aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **
Was sind abzugsfähige Sonderausgaben?
Was sind abzugsfähige Sonderausgaben? Abzugsfähige Sonderausgaben sind Ausgaben, die steuerlich geltend gemacht werden können und somit das zu versteuernde Einkommen reduzieren. Dazu gehören beispielsweise Beiträge zur Kranken- und Pflegeversicherung, Spenden an gemeinnützige Organisationen oder Vorsorgeaufwendungen wie Beiträge zur Riester-Rente. Diese Ausgaben können in der Steuererklärung angegeben werden, um Steuervorteile zu erhalten. Es ist wichtig, die genauen Voraussetzungen und Höchstbeträge für abzugsfähige Sonderausgaben zu beachten, um von den steuerlichen Vergünstigungen profitieren zu können. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Sonderausgaben:
-
Kunst und Architektur im Dialog, Fachbücher von Jørg HimmelreichDas Buch "Kunst und Architektur im Dialog" bietet einen einzigartigen Einblick in die kreative Zusammenarbeit zwischen Künstlerinnen und Architekten. In diesem Werk treten 50 internationale und Schweizer Fachleute in einen Dialog, wobei jedes der 25 Paare eine gemeinsame Kunst- und Bau-Arbeit thematisiert. Durch kurze Statements werden die unterschiedlichen Sicht- und Arbeitsweisen der Beteiligten beleuchtet, was zu einem tieferen Verständnis der jeweiligen Perspektiven führt. Ergänzt wird das Buch durch 25 weitere Kunst- und Bau-Arbeiten sowie einen Essay, der den aktuellen Stand der Kunst- und Bau-Debatte reflektiert. Zudem dient es als praktische Anleitung für Stadtwanderungen und dokumentiert das Kunst- und Bau-Geschehen in Zürich auf anschauliche Weise.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sikorski, Ralf: Umsatzsteuer im BinnenmarktUmsatzsteuer im Binnenmarkt , ¿Ihr praktischer Ratgeber zur Umsatzsteuer im Europäischen Binnenmarkt Die Anwendung der Umsatzsteuer im Europäischen Binnenmarkt wirft viele Fragen auf. Was müssen Unternehmen beachten, die Leistungen von ausländischen Unternehmen erhalten? Was muss ein inländischer Unternehmer berücksichtigen, wenn er eine Leistung im Ausland erbringt? Welche Regelungen gelten bei innergemeinschaftlichen Reihen- und Dreiecksgeschäften? Wie funktioniert OSS? Praxisnah und umfassend gibt dieses Standardwerk in nunmehr 12. Auflage Antworten auf die wichtigsten praktischen Fragen und schafft Klarheit! ¿Aktuell in der 12. Auflage: Verschärfungen der Nachweispflichten des exportierenden Unternehmers Besteuerung von Dienstleistungen im Europäischen Binnenmarkt einschließlich des Reverse-Charge-Verfahrens im In- und Ausland Neuregelung der innergemeinschaftlichen Fernverkäufe, der Kommissionsregelung für elektronische Schnittstellen (Marktplätze) und der besonderen Besteuerungsverfahren Aktualisierter Übersichtsteil zur Besteuerung in den übrigen 26 EU-Mitgliedstaaten in Zusammenarbeit mit der "BDO AG Wirtschaftsprüfungsgesellschaft" einschließlich Hinweisen zur E-Rechnungspflicht. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: A. Allgemeiner Überblick über die Regelungen des Umsatzsteuer-Binnenmarktes. B. Innergemeinschaftlicher Erwerb. C. Innergemeinschaftliche Lieferungen. D. Sonderregelungen bei innergemeinschaftlichen Warenbewegungen. E. Sonstige Leistungen im Rahmen des Europäischen Binnenmarktes. F. Besteuerungsverfahren. G. Umsatzsteuerrecht der anderen EU-Mitgliedstaaten im Überblick. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 12., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Sikorski, Ralf, Bearbeitung: Pogodda-Grünwald, Annette, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 918, Keyword: grenzüberschreitende Dienstleistungen; innergemeinschaftliche Lieferung; innergemeinschaftlicher Erwerb; Mehrwertsteuer; MOSS-Verfahren; Vorsteuer-Vergütungsverfahren; Europäische Union; Besteuerung; Umsatzbesteuerung; innergemeinschatliche Fernverkäufe; besondere Besteuerungsverfahren; Elektronische Marktplätze; Gelangensbestätigung; Kommissionsregelung; E-Rechnung, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europäischer Binnenmarkt - Binnenmarkt~Markt / Binnenmarkt~Europarecht~Internationales Recht / Europarecht~International (Wirtschaft)~International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Internationales Steuerrecht~Internationales Recht~Wirtschaftswissenschaft, Region: EU, Europäische Union, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XXVII, Seitenanzahl: 891, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 900 Blätter, Länge: 212, Breite: 161, Höhe: 50, Gewicht: 1256, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077316001 V14550-978-3-482-679- B0000077316002 V14550-978-3-482-679-2,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Sonderausgaben Pauschbetrag?
Der Sonderausgaben-Pauschbetrag kann in Anspruch genommen werden, wenn man keine höheren Sonderausgaben geltend machen möchte oder kann. Er beträgt für Alleinstehende 36 Euro und für Verheiratete 72 Euro. Dieser Pauschbetrag wird automatisch berücksichtigt, wenn keine höheren Sonderausgaben nachgewiesen werden. Es lohnt sich jedoch, alle möglichen Sonderausgaben zu prüfen, da diese unter Umständen höher sein können als der Pauschbetrag. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Was sind einige Beispiele für Sonderausgaben von Zeitschriften, die in verschiedenen Bereichen wie Mode, Technologie, Kunst und Kultur veröffentlicht werden?
Einige Beispiele für Sonderausgaben von Zeitschriften in der Modebranche sind spezielle Ausgaben für Modewochen oder saisonale Trends. Im Bereich der Technologie könnten Sonderausgaben sich auf neue Produkte, Innovationen oder spezielle Themen wie künstliche Intelligenz konzentrieren. Im Kunstbereich könnten Sonderausgaben sich auf bestimmte Künstler, Kunstrichtungen oder Ausstellungen konzentrieren. Im Bereich Kultur könnten Sonderausgaben sich auf spezielle Events, Festivals oder kulturelle Phänomene konzentrieren. **
-
Was sind Sonderausgaben Finanzamt?
Sonderausgaben sind Ausgaben, die steuerlich geltend gemacht werden können, um das zu versteuernde Einkommen zu mindern. Das Finanzamt erkennt bestimmte Ausgaben wie beispielsweise Spenden, Krankenversicherungsbeiträge oder Vorsorgeaufwendungen als Sonderausgaben an. Diese können in der Steuererklärung angegeben werden, um die Steuerlast zu reduzieren. Es gibt jedoch Höchstgrenzen und bestimmte Voraussetzungen, die erfüllt sein müssen, damit die Sonderausgaben steuermindernd berücksichtigt werden können. Es lohnt sich daher, alle relevanten Belege und Nachweise sorgfältig aufzubewahren und bei Bedarf dem Finanzamt vorzulegen. **
-
Was sind sonstige Sonderausgaben?
Was sind sonstige Sonderausgaben? Sonstige Sonderausgaben sind Ausgaben, die nicht unter die typischen Kategorien wie Werbungskosten oder außergewöhnliche Belastungen fallen. Dazu gehören beispielsweise Kosten für die Unterbringung von Haustieren, Ausgaben für die Betreuung von Angehörigen oder auch Spenden an gemeinnützige Organisationen. Diese Ausgaben können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, alle Belege und Nachweise für sonstige Sonderausgaben sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **
Ähnliche Suchbegriffe für Umsatzsteuer-Sonderausgaben
-
Ausstellung Vitrine mit 4 Schubladen Dialog DLG-31GAusstellung Vitrine mit 4 Schubladen Dialog DLG-31G Vitrine Dialog DLG-31G mit 4 Schubladen zur Ausstellung von vielen kleinen oder einzelnen, großflächigen Objekten. Glashaube ermöglicht eine ungehinderte Betrachtung der Exponate von allen Seiten. Zwei Schlösser an den Seiten übernehmen die sichere Verriegelung der Haube. Vier Schubladen im Unterbau bieten weitere Fläche zur Präsentation, dank abschließbarer Glasabdeckplatten. Standardausstattung Dialog DLG-31G Vitrine mit 4 Schubladen Ausstellung: + Sockelvitrine, rechteckig + ESG-Sicherheitsglas, 5-seitig + polierte Glaskanten, stumpf UV-verklebt + Glashaube + Schlösser an den Seiten + Unterbau melaminbeschichtet Silber + Schubladen + Aluminium-Rahmen + Verstellfüße + optional: Beleuchtung Maße Vitrine in cm: Breite: ca. 100 Tiefe: ca. 45 Höhe: ca. 95 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Produkt von namhaftem Hersteller aus Deutschland2101,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Sonderausgaben Pauschbetrag?
Der Sonderausgaben-Pauschbetrag beträgt für Alleinstehende 36 Euro und für Verheiratete 72 Euro. Dieser Betrag kann ohne Nachweis in der Steuererklärung geltend gemacht werden. Er dient dazu, pauschal bestimmte Sonderausgaben abzudecken, wie beispielsweise Kirchensteuer, Spenden oder Beiträge zur Kranken- und Pflegeversicherung. Es ist jedoch auch möglich, höhere Sonderausgaben anzusetzen, wenn entsprechende Nachweise erbracht werden. Generell lohnt es sich, alle möglichen Sonderausgaben in der Steuererklärung anzugeben, um Steuervorteile zu nutzen. **
-
Welche Sonderausgaben steuerlich absetzbar?
Welche Sonderausgaben steuerlich absetzbar sind, hängt von verschiedenen Faktoren ab. Dazu gehören beispielsweise Ausgaben für die Altersvorsorge, wie Beiträge zur gesetzlichen Rentenversicherung oder private Rentenversicherungen. Auch Kranken- und Pflegeversicherungsbeiträge sowie Spenden an gemeinnützige Organisationen können unter bestimmten Voraussetzungen als Sonderausgaben geltend gemacht werden. Darüber hinaus können auch Kosten für Handwerkerleistungen im eigenen Haushalt oder für haushaltsnahe Dienstleistungen steuerlich absetzbar sein. Es ist jedoch wichtig, sich vorab genau über die steuerlichen Regelungen und Bedingungen zu informieren, um sicherzustellen, dass die Ausgaben auch tatsächlich absetzbar sind. **
-
Was fällt unter Sonderausgaben?
Was fällt unter Sonderausgaben? Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und nicht zu den Betriebsausgaben oder Werbungskosten zählen. Dazu gehören beispielsweise Spenden, Kirchensteuer, Unterhaltszahlungen, Vorsorgeaufwendungen wie Beiträge zur Kranken- und Pflegeversicherung sowie Beiträge zur Altersvorsorge. Diese Ausgaben mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, Belege und Nachweise für Sonderausgaben aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **
-
Was sind abzugsfähige Sonderausgaben?
Was sind abzugsfähige Sonderausgaben? Abzugsfähige Sonderausgaben sind Ausgaben, die steuerlich geltend gemacht werden können und somit das zu versteuernde Einkommen reduzieren. Dazu gehören beispielsweise Beiträge zur Kranken- und Pflegeversicherung, Spenden an gemeinnützige Organisationen oder Vorsorgeaufwendungen wie Beiträge zur Riester-Rente. Diese Ausgaben können in der Steuererklärung angegeben werden, um Steuervorteile zu erhalten. Es ist wichtig, die genauen Voraussetzungen und Höchstbeträge für abzugsfähige Sonderausgaben zu beachten, um von den steuerlichen Vergünstigungen profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.