Domain kunst-im-dialog.de kaufen?
Wir ziehen mit dem Projekt
kunst-im-dialog.de um.
Sind Sie am Kauf der Domain
kunst-im-dialog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kunst-im-dialog.de kaufen?
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer in Deutschland sind, dass ein Gewerbebetrieb betrieben wird und dieser Gewinn erwirtschaftet. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der sich aus dem Gewinn des Gewerbebetriebs ergibt. Der Gewerbesteuerhebesatz wird von den einzelnen Gemeinden festgelegt. **
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer sind, dass ein Gewerbebetrieb im Inland betrieben wird und Gewinne erzielt werden. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der aus dem Gewinn des Gewerbebetriebs abzüglich bestimmter Freibeträge und Hinzurechnungen ermittelt wird. Der Gewerbesteuerhebesatz wird von den Gemeinden festgelegt und auf den Gewerbeertrag angewendet. **

Ähnliche Suchbegriffe für Umsatzsteuer-Berechnungsgrundlagen
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Berechnungsgrundlagen:
-
Sikorski, Ralf: Umsatzsteuer im BinnenmarktUmsatzsteuer im Binnenmarkt , ¿Ihr praktischer Ratgeber zur Umsatzsteuer im Europäischen Binnenmarkt Die Anwendung der Umsatzsteuer im Europäischen Binnenmarkt wirft viele Fragen auf. Was müssen Unternehmen beachten, die Leistungen von ausländischen Unternehmen erhalten? Was muss ein inländischer Unternehmer berücksichtigen, wenn er eine Leistung im Ausland erbringt? Welche Regelungen gelten bei innergemeinschaftlichen Reihen- und Dreiecksgeschäften? Wie funktioniert OSS? Praxisnah und umfassend gibt dieses Standardwerk in nunmehr 12. Auflage Antworten auf die wichtigsten praktischen Fragen und schafft Klarheit! ¿Aktuell in der 12. Auflage: Verschärfungen der Nachweispflichten des exportierenden Unternehmers Besteuerung von Dienstleistungen im Europäischen Binnenmarkt einschließlich des Reverse-Charge-Verfahrens im In- und Ausland Neuregelung der innergemeinschaftlichen Fernverkäufe, der Kommissionsregelung für elektronische Schnittstellen (Marktplätze) und der besonderen Besteuerungsverfahren Aktualisierter Übersichtsteil zur Besteuerung in den übrigen 26 EU-Mitgliedstaaten in Zusammenarbeit mit der "BDO AG Wirtschaftsprüfungsgesellschaft" einschließlich Hinweisen zur E-Rechnungspflicht. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: A. Allgemeiner Überblick über die Regelungen des Umsatzsteuer-Binnenmarktes. B. Innergemeinschaftlicher Erwerb. C. Innergemeinschaftliche Lieferungen. D. Sonderregelungen bei innergemeinschaftlichen Warenbewegungen. E. Sonstige Leistungen im Rahmen des Europäischen Binnenmarktes. F. Besteuerungsverfahren. G. Umsatzsteuerrecht der anderen EU-Mitgliedstaaten im Überblick. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 12., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Sikorski, Ralf, Bearbeitung: Pogodda-Grünwald, Annette, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 918, Keyword: grenzüberschreitende Dienstleistungen; innergemeinschaftliche Lieferung; innergemeinschaftlicher Erwerb; Mehrwertsteuer; MOSS-Verfahren; Vorsteuer-Vergütungsverfahren; Europäische Union; Besteuerung; Umsatzbesteuerung; innergemeinschatliche Fernverkäufe; besondere Besteuerungsverfahren; Elektronische Marktplätze; Gelangensbestätigung; Kommissionsregelung; E-Rechnung, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europäischer Binnenmarkt - Binnenmarkt~Markt / Binnenmarkt~Europarecht~Internationales Recht / Europarecht~International (Wirtschaft)~International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Internationales Steuerrecht~Internationales Recht~Wirtschaftswissenschaft, Region: EU, Europäische Union, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XXVII, Seitenanzahl: 891, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 900 Blätter, Länge: 212, Breite: 161, Höhe: 50, Gewicht: 1256, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077316001 V14550-978-3-482-679- B0000077316002 V14550-978-3-482-679-2,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
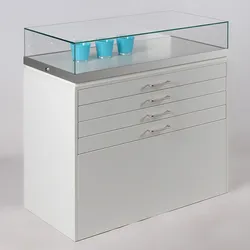
Ausstellung Vitrine mit 4 Schubladen Dialog DLG-31GAusstellung Vitrine mit 4 Schubladen Dialog DLG-31G Vitrine Dialog DLG-31G mit 4 Schubladen zur Ausstellung von vielen kleinen oder einzelnen, großflächigen Objekten. Glashaube ermöglicht eine ungehinderte Betrachtung der Exponate von allen Seiten. Zwei Schlösser an den Seiten übernehmen die sichere Verriegelung der Haube. Vier Schubladen im Unterbau bieten weitere Fläche zur Präsentation, dank abschließbarer Glasabdeckplatten. Standardausstattung Dialog DLG-31G Vitrine mit 4 Schubladen Ausstellung: + Sockelvitrine, rechteckig + ESG-Sicherheitsglas, 5-seitig + polierte Glaskanten, stumpf UV-verklebt + Glashaube + Schlösser an den Seiten + Unterbau melaminbeschichtet Silber + Schubladen + Aluminium-Rahmen + Verstellfüße + optional: Beleuchtung Maße Vitrine in cm: Breite: ca. 100 Tiefe: ca. 45 Höhe: ca. 95 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Produkt von namhaftem Hersteller aus Deutschland2101,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **


Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Berechnungsgrundlagen:
-
Kunst und Architektur im Dialog, Fachbücher von Jørg HimmelreichDas Buch "Kunst und Architektur im Dialog" bietet einen einzigartigen Einblick in die kreative Zusammenarbeit zwischen Künstlerinnen und Architekten. In diesem Werk treten 50 internationale und Schweizer Fachleute in einen Dialog, wobei jedes der 25 Paare eine gemeinsame Kunst- und Bau-Arbeit thematisiert. Durch kurze Statements werden die unterschiedlichen Sicht- und Arbeitsweisen der Beteiligten beleuchtet, was zu einem tieferen Verständnis der jeweiligen Perspektiven führt. Ergänzt wird das Buch durch 25 weitere Kunst- und Bau-Arbeiten sowie einen Essay, der den aktuellen Stand der Kunst- und Bau-Debatte reflektiert. Zudem dient es als praktische Anleitung für Stadtwanderungen und dokumentiert das Kunst- und Bau-Geschehen in Zürich auf anschauliche Weise.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sikorski, Ralf: Umsatzsteuer im BinnenmarktUmsatzsteuer im Binnenmarkt , ¿Ihr praktischer Ratgeber zur Umsatzsteuer im Europäischen Binnenmarkt Die Anwendung der Umsatzsteuer im Europäischen Binnenmarkt wirft viele Fragen auf. Was müssen Unternehmen beachten, die Leistungen von ausländischen Unternehmen erhalten? Was muss ein inländischer Unternehmer berücksichtigen, wenn er eine Leistung im Ausland erbringt? Welche Regelungen gelten bei innergemeinschaftlichen Reihen- und Dreiecksgeschäften? Wie funktioniert OSS? Praxisnah und umfassend gibt dieses Standardwerk in nunmehr 12. Auflage Antworten auf die wichtigsten praktischen Fragen und schafft Klarheit! ¿Aktuell in der 12. Auflage: Verschärfungen der Nachweispflichten des exportierenden Unternehmers Besteuerung von Dienstleistungen im Europäischen Binnenmarkt einschließlich des Reverse-Charge-Verfahrens im In- und Ausland Neuregelung der innergemeinschaftlichen Fernverkäufe, der Kommissionsregelung für elektronische Schnittstellen (Marktplätze) und der besonderen Besteuerungsverfahren Aktualisierter Übersichtsteil zur Besteuerung in den übrigen 26 EU-Mitgliedstaaten in Zusammenarbeit mit der "BDO AG Wirtschaftsprüfungsgesellschaft" einschließlich Hinweisen zur E-Rechnungspflicht. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: A. Allgemeiner Überblick über die Regelungen des Umsatzsteuer-Binnenmarktes. B. Innergemeinschaftlicher Erwerb. C. Innergemeinschaftliche Lieferungen. D. Sonderregelungen bei innergemeinschaftlichen Warenbewegungen. E. Sonstige Leistungen im Rahmen des Europäischen Binnenmarktes. F. Besteuerungsverfahren. G. Umsatzsteuerrecht der anderen EU-Mitgliedstaaten im Überblick. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 12., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Sikorski, Ralf, Bearbeitung: Pogodda-Grünwald, Annette, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 918, Keyword: grenzüberschreitende Dienstleistungen; innergemeinschaftliche Lieferung; innergemeinschaftlicher Erwerb; Mehrwertsteuer; MOSS-Verfahren; Vorsteuer-Vergütungsverfahren; Europäische Union; Besteuerung; Umsatzbesteuerung; innergemeinschatliche Fernverkäufe; besondere Besteuerungsverfahren; Elektronische Marktplätze; Gelangensbestätigung; Kommissionsregelung; E-Rechnung, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europäischer Binnenmarkt - Binnenmarkt~Markt / Binnenmarkt~Europarecht~Internationales Recht / Europarecht~International (Wirtschaft)~International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Internationales Steuerrecht~Internationales Recht~Wirtschaftswissenschaft, Region: EU, Europäische Union, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XXVII, Seitenanzahl: 891, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 900 Blätter, Länge: 212, Breite: 161, Höhe: 50, Gewicht: 1256, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077316001 V14550-978-3-482-679- B0000077316002 V14550-978-3-482-679-2,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer in Deutschland sind, dass ein Gewerbebetrieb betrieben wird und dieser Gewinn erwirtschaftet. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der sich aus dem Gewinn des Gewerbebetriebs ergibt. Der Gewerbesteuerhebesatz wird von den einzelnen Gemeinden festgelegt. **
-
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer sind, dass ein Gewerbebetrieb im Inland betrieben wird und Gewinne erzielt werden. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der aus dem Gewinn des Gewerbebetriebs abzüglich bestimmter Freibeträge und Hinzurechnungen ermittelt wird. Der Gewerbesteuerhebesatz wird von den Gemeinden festgelegt und auf den Gewerbeertrag angewendet. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Ähnliche Suchbegriffe für Umsatzsteuer-Berechnungsgrundlagen
-
Ausstellung Vitrine mit 4 Schubladen Dialog DLG-31GAusstellung Vitrine mit 4 Schubladen Dialog DLG-31G Vitrine Dialog DLG-31G mit 4 Schubladen zur Ausstellung von vielen kleinen oder einzelnen, großflächigen Objekten. Glashaube ermöglicht eine ungehinderte Betrachtung der Exponate von allen Seiten. Zwei Schlösser an den Seiten übernehmen die sichere Verriegelung der Haube. Vier Schubladen im Unterbau bieten weitere Fläche zur Präsentation, dank abschließbarer Glasabdeckplatten. Standardausstattung Dialog DLG-31G Vitrine mit 4 Schubladen Ausstellung: + Sockelvitrine, rechteckig + ESG-Sicherheitsglas, 5-seitig + polierte Glaskanten, stumpf UV-verklebt + Glashaube + Schlösser an den Seiten + Unterbau melaminbeschichtet Silber + Schubladen + Aluminium-Rahmen + Verstellfüße + optional: Beleuchtung Maße Vitrine in cm: Breite: ca. 100 Tiefe: ca. 45 Höhe: ca. 95 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Produkt von namhaftem Hersteller aus Deutschland2101,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.